Christine Lagarde quittera la présidence de la BCE le 7 février 2027, soit 9 mois avant la fin de son mandat qui devait s’achever le 31 octobre 2027. Annonce faite le 29 octobre dernier.
Paris et Berlin poussent désormais un duo : l’Espagnol Pablo Hernandez de Cos à la présidence, l’Allemand Markus Brunnermeier au poste de chef économiste.
Comme le dit Don Diego de la Vega dans Atlantico, ce tandem « marie un profil institutionnel et consensuel à une vraie légitimité académique », mais « n’y voit pas de changement de paradigme ». Il a raison. Et c’est précisément là que commence le problème.
Les causes réelles : un calendrier intenable
Cause officielle : Lagarde veut permettre une succession ordonnée.
Cause réelle n°1 : l’embouteillage des départs. Ce ne sont pas un, mais trois postes du directoire sur six qui se libèrent en 5 mois.
-Isabel Schnabel (Allemagne, opérations de marché) part le 3 janvier pour le FMI
-Lagarde part le 7 février
-Philip Lane (Irlande, chef économiste) termine le 31 mai 2027
Impossible de gérer ça au coup par coup. Il fallait un paquet pour l’ensemble. l.
Cause réelle n°2 : la présidentielle française d’avril 2027. C’est la clé que personne n’assume à voix haute.
Si Lagarde était restée jusqu’en octobre 2027, sa succession aurait été négociée en plein milieu de l’élection présidentielle française, avec un président français sortant affaibli, ou un nouveau président inconnu, et une France en pleine crise politique. En partant en février, elle permet à Macron de régler la succession avant l’élection, pendant qu’il a encore la main.
C’est un départ technique qui est en réalité profondément politique.
Cause réelle n°3 : l’usure Lagarde. Lagarde n’est pas un banquier central, c’est une politique. Ancienne directrice du FMI, ancien ministre. Son mandat a été marqué par le quoi qu’il en coûte monétaire, puis par la remontée brutale des taux en 2022-2023, puis par une hésitation permanente. Elle laisse une BCE divisée entre faucons du Nord et colombes du Sud, sans doctrine claire…
Elle part avant d’avoir à trancher les 4 dossiers qui fâchent : la réduction du bilan, l’euro numérique, le risque climatique, et la dette souveraine française et italienne.
Les causes cachées : le deal franco-allemand
Ce qui se joue depuis 10 jours n’est pas une élection, c’est un partage.
Le schéma qui se dessine :
-Espagne : la présidence pour Hernández de Cos. Premier Espagnol à la tête de la BCE, après Duisenberg (Pays-Bas), Trichet (France), Draghi (Italie), Lagarde (France).
-Allemagne : le poste de chef économiste pour Brunnermeier. C’est le poste le plus puissant après la présidence, celui qui prépare les discussions sur les taux, qui dirige les analyses.
-France : le poste des opérations de marché, laissé vacant par Schnabel. Paris pousserait Laurence Boone, ex-chef économiste de l’OCDE, aujourd’hui chez Santander France.
Pourquoi l’Allemagne accepte-t-elle de ne pas prendre la présidence ? Parce qu’en prenant le chef économiste, elle prend la doctrine. Le président préside, le chef économiste pense.
Et pourquoi la France accepte-t-elle un Espagnol ? Parce que Paris préfère un consensuel du Sud, modéré, à un faucon du Nord comme Klaas Knot, l’autre candidat, ancien gouverneur néerlandais, beaucoup plus dur sur les taux.
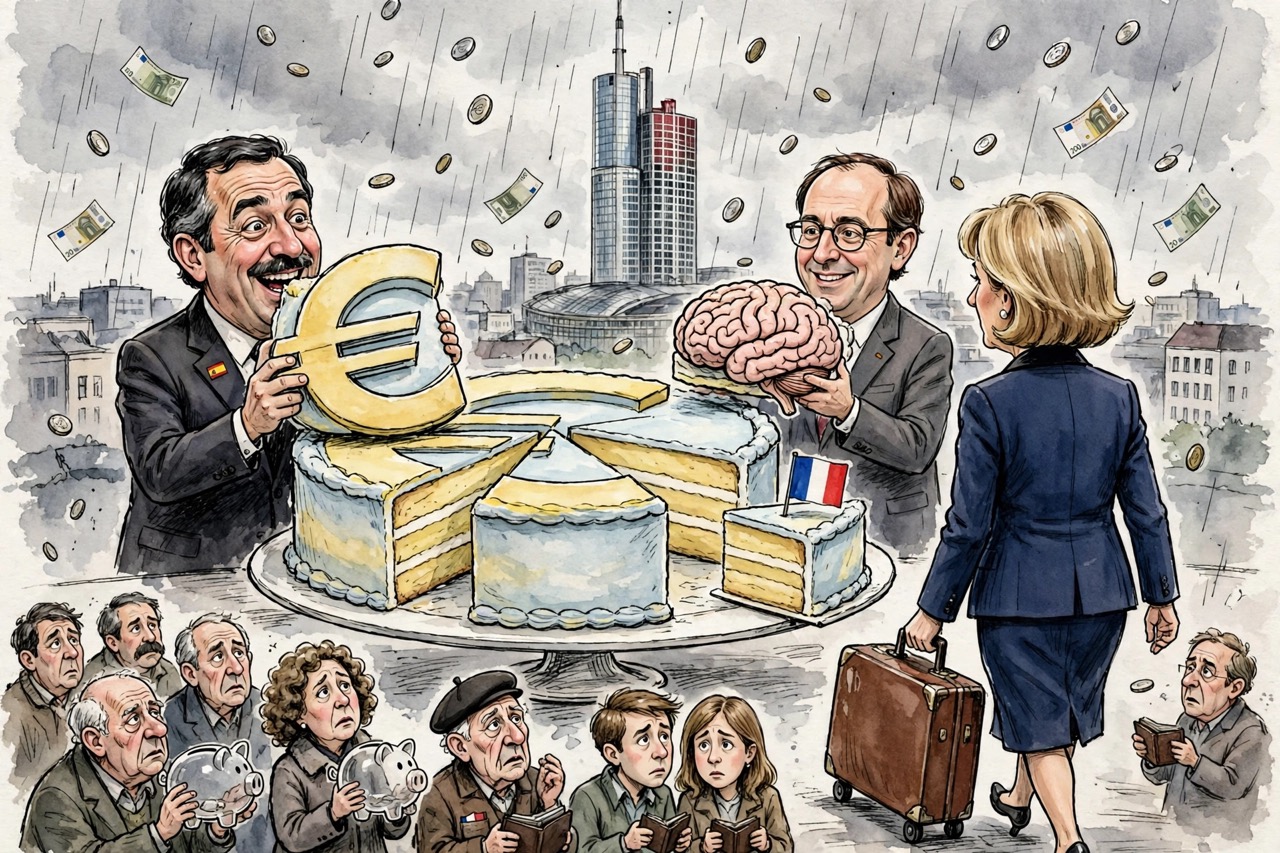
Le deal est donc : à l’Espagne la façade, à l’Allemagne le cerveau, à la France le guichet.
Il reste à obtenir 16 pays sur 21 représentant 65% de la population. Il suffit de 6 pays pour bloquer. La décision doit tomber au sommet du 26-27 novembre, ou au plus tard les 17-18 décembre. Le délai de candidature a été prolongé au 20 novembre à 17h.
Qui sont-ils vraiment ?
Pablo Hernandez de Cos, 55 ans, Madrid.
Gouverneur de la Banque d’Espagne 2018-2024, président du Comité de Bâle 2019-2024, directeur général de la Banque des Règlements Internationaux (la banque centrale des banques centrales ) depuis juillet 2025.
Profil : technique, consensuel, centriste. Dans une enquête Bloomberg d’octobre, 12 économistes le préféraient, contre 9 pour Knot. Il a l’avantage de ne fâcher personne. Il a l’inconvénient de ne rassurer personne non plus.
Sur l’euro numérique, il est plus prudent que Lagarde : à Jackson Hole en août 2026, il a défendu les dépôts bancaires tokenisés plutôt que les stablecoins.
Markus Brunnermeier, 57 ans, Bavière.
Fils de charpentier, thèse à la London School of Economics en 1999, professeur à Princeton depuis 2008. Spécialiste mondial des bulles, de la liquidité, des crises financières.
En 2016, il publie avec Harold James et Jean-Pierre Landau L’euro et la bataille des idées , le livre qui explique le mieux la fracture entre la vision française (la BCE doit soutenir la croissance) et la vision allemande (la BCE doit d’abord combattre l’inflation).
En juillet 2026, il publie La société résiliente 2.0 « sans coopération internationale, la prochaine crise deviendra une spirale de représailles économiques ».
C’est un académique de très haut niveau, pas un apparatchik. C’est ce qui le rend intéressant, et dangereux pour le système: il comprend les mécanismes, il ne se contentera pas de réciter la doctrine.
Les buts réels et cachés
But réel n°1 : éviter un faucon. Paris et Berlin ne veulent pas de Knot. Knot aurait durci la politique monétaire, au moment où la France et l’Italie ont besoin de taux bas pour refinancer leur dette. Hernández de Cos est le candidat qui permet de ne pas trancher.
But réel n°2 : rassurer les frugaux. En donnant le poste de chef économiste à un Allemand, on donne aux pays du Nord une garantie d’orthodoxie. Vous avez la doctrine, nous avons la présidence. C’est le même mécanisme que pour la Commission européenne : on partage pour ne pas décider.
But caché n°1 : préparer l’après-Macron. En verrouillant la BCE jusqu’en 2035 (les mandats de 8 ans courent jusqu’en 2035), Paris et Berlin verrouillent la politique monétaire européenne pour les 8 prochaines années, quel que soit le résultat de la présidentielle française d’avril 2027. Même si Mélenchon ou Le Pen gagne, la BCE sera déjà aux mains d’un duo franco-allemand.
C’est la dépolitisation par anticipation : on décide maintenant pour ne pas avoir à décider après.
But caché n°2 : l’euro numérique. Lagarde a poussé l’euro numérique comme son projet. Le pilote est prévu pour le second semestre 2027. Hernández de Cos et Brunnermeier devront décider : euro numérique de la BCE, ou dépôts tokenisés des banques. Derrière ce choix technique, c’est le contrôle de la monnaie européenne qui se joue: monnaie d’État centralisée, ou monnaie bancaire décentralisée.
Les conséquences : pour l’économie, et pour votre épargne
Pour l’économie européenne : pas de changement de paradigme.
Comme le dit Don Diego de la Vega, la politique monétaire européenne reste « toujours trop restrictive ». Hernández de Cos est un continuateur, pas un homme de rupture. Il ne fera pas un Draghi. Il ne fera pas non plus un resserrement brutal.
Résultat probable : des taux qui baissent lentement, trop lentement, une BCE qui continuera à réduire son bilan (elle a déjà réduit ses achats d’obligations souveraines), et qui laissera la France et l’Italie se débrouiller avec leur dette.
Pour votre épargne : trois effets concrets
Livret A et épargne réglementée : pas de remontée spectaculaire. Si la BCE reste restrictive mais prudente, les taux d’épargne resteront autour de 2-3%, en dessous de l’inflation réelle.
Crédit immobilier : pas de baisse brutale. Hernandez de Cos ne cassera pas les taux pour relancer l’immobilier. Les taux de crédit resteront élevés, ce qui continuera de bloquer les primo-accédants.
Assurance-vie et fonds euros : c’est là que ça se joue. Si la BCE continue de réduire son bilan, les obligations d’État françaises et italiennes devront trouver d’autres acheteurs. Les taux longs resteront sous pression. Vos fonds euros ne retrouveront pas les 4-5% d’avant.
En clair : le duo Hernandez de Cos / Brunnermeier, c’est la garantie d’une BCE gérable pour les gouvernements, mais pas d’une BCE favorable pour les épargnants.
Conclusion : une succession qui arrange tout le monde, sauf les peuples
Lagarde part 9 mois trop tôt pour permettre à Macron et Merz de verrouiller la BCE avant la présidentielle française.
Hernández de Cos est choisi parce qu’il ne fâche personne. Brunnermeier est choisi parce qu’il rassure les Allemands.
C’est un deal d’appareils, pas un choix de politique monétaire.
Et c’est cela qui est le plus grave : au moment où l’Europe a besoin d’une doctrine monétaire claire – faut-il financer la transition, la défense, la dette ? – on choisit deux hommes dont la principale qualité est de ne pas trancher.
La BCE restera donc ce qu’elle est devenue sous Lagarde : une institution puissante, technocratique, et politiquement irresponsable, qui décide du prix de votre argent sans jamais avoir à en rendre compte devant vous.
BAY
14 total views, 14 views today
Soyez le premier à commenter